
Einkommensplan erstellen
Langfristiges Wachstum durch Ergebnisanalyse
Der Rechner plant passive Erträge präzise. Neben Umsatz und EPS sind Dividendenänderungen für künftige Cashflows entscheidend.
Kombinieren Sie Aktienpreis, Haltedauer und Ausschüttungswachstum zu einer langfristigen Vermögensroadmap.
Rendite und Qualität abwägen
Dividendenrendite und Zinseszins verstehen
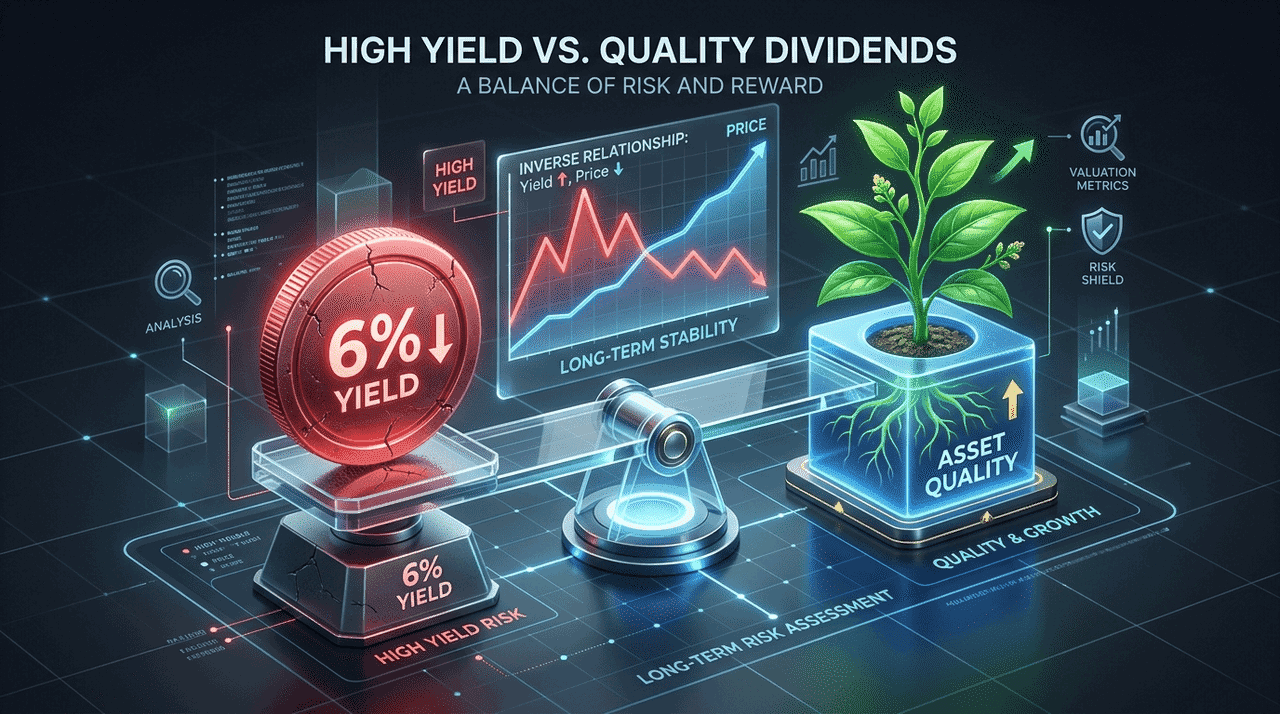
Dividendenrendite ist Jahresdividende je Aktie geteilt durch den aktuellen Aktienkurs. Eine 100-Dollar-Aktie mit 5 Dollar Ausschüttung liefert 5%.
Der Kontext zählt: 6% können bei REITs normal, bei Technologieaktien aber ein Risikosignal sein. Kurs und Rendite bewegen sich zudem gegenläufig; langfristige Stresstests helfen, Renditefallen zu erkennen.
Professionelle Prognosen
Funktionen und Analyse
Institutionelle Prognoselogik trifft auf einfache Bedienung:
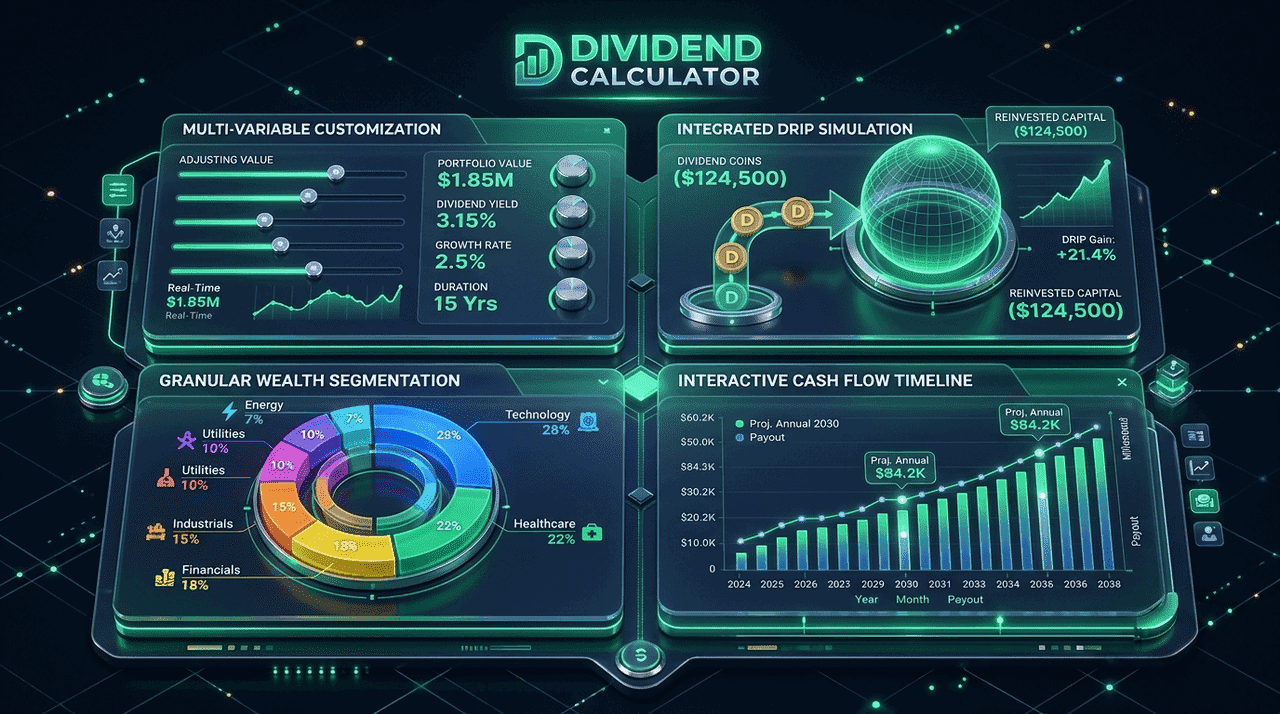
- Mehrere Variablen: Berücksichtigen Sie Kurssteigerung und Dividendenwachstum für Inflation und Unternehmenswachstum.
- Integrierte DRIP-Simulation: „Reinvestieren“ zeigt die exponentielle Beschleunigung des Zinseszinses.
- Detaillierte Vermögensaufteilung: Gesamtwert wird in Kapital, Beiträge, Kurswachstum und Dividenden samt Anteilen zerlegt.
- Interaktive Cashflow-Zeitachse: Monatseinkommen und Jahresverlauf zeigen mögliche Meilensteine finanzieller Unabhängigkeit.
Vier Schritte zur Prognose
Anleitung für Einkommensprognosen
Eine langfristige Prognose gelingt in vier Schritten:
- 01Ausgangskapital festlegen
Geben Sie Stückpreis und geplante Aktienzahl ein.
- 02Anlagehorizont bestimmen
Wählen Sie Haltedauer und jährliche Dividendenrendite.
- 03Wachstumsannahmen ergänzen
Erfassen Sie Jahresbeitrag, Kurssteigerung und Reinvestitionswunsch.
- 04Ergebnisse auswerten
Prüfen Sie Gesamtrendite, Monatseinkommen und jährliche Wachstumstabellen.
Für langfristige Entscheidungen
Wer profitiert am meisten?
Ein zentrales Werkzeug für unterschiedliche Anleger.
Renten- und Einkommensplaner
Planen Sie, wann passive Erträge die Lebenshaltungskosten übersteigen.
Earnings-orientierte Wachstumsanleger
Modellieren Sie, ob eine angekündigte Dividendenerhöhung mehr Engagement rechtfertigt.
Zinseszins-Anhänger
Vergleichen Sie Barauszahlung mit konsequenter Dividendenreinvestition.
Planungsfragen beantwortet
Häufig gestellte Fragen
Q1Wie verändert DRIP langfristige Ergebnisse?
Reinvestierte Ausschüttungen kaufen Bruchstücke und erzeugen einen Zinseszinseffekt über Jahrzehnte.
Q2Sollte ich Dividendenwachstum einrechnen?
Ja. Konservative 3% bis 6% jährlich berücksichtigen Gewinnwachstum und Inflation.
Q3Kann ich laufende Beiträge simulieren?
Ja. Der Jahresbeitrag modelliert regelmäßige Einzahlungen und DCA-Strategien.
Q4Wird die Kurssteigerung berücksichtigt?
Ja, der Rechner verbindet Kapitalgewinne und Einkommen zu einer Gesamtsicht.
Q5Was geschieht bei „Auszahlen“?
Alle Ausschüttungen werden als Einkommen entnommen und verzinsen sich nicht weiter.
Q6Wie genau ist das durchschnittliche Monatseinkommen?
Die prognostizierte Jahresrendite wird für eine geglättete Budgetzahl durch zwölf geteilt.
Q7Funktioniert das für ETFs und Indexfonds?
Ja. Geben Sie kostenbereinigte Fondsrenditen wie bei Einzelaktien ein.