
Langfristige Prognose
Finanziellen Horizont planen
Der Rechner prognostiziert langfristiges Anlagewachstum. Kurzfristige Earnings-Gewinne langfristig anzulegen schafft nachhaltiges Vermögen.
Ob Einmalbetrag oder regelmäßige Beiträge: Sehen Sie ohne Rätselraten, was Ihr Kapital in einigen Jahren wert sein kann.
Jeden Euro arbeiten sehen
Dynamische Vermögensdarstellung
Diagramme und Tabellen machen jeden Euro nachvollziehbar:
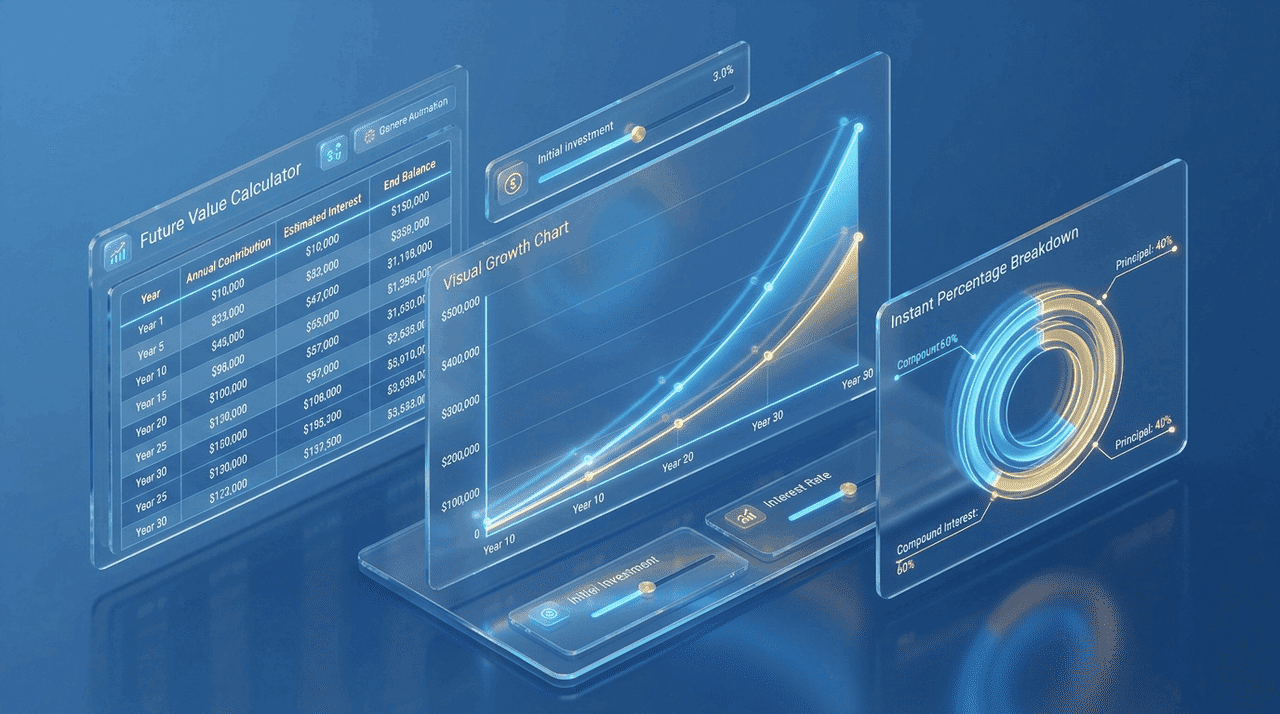
- Visuelles Wachstumsdiagramm: Farben zeigen Startbetrag, Einzahlungen und Zinseszins über den Zeitraum.
- Detaillierte Datentabelle: Der Plan zeigt Anfangssaldo, Einzahlung, Zins und Endsaldo je Periode.
- Sofortige Prozentaufteilung: Der Balken zeigt den genauen Anteil von Kapital und Zinswachstum.
Fünf Eingaben, eine Live-Prognose
Anlagereise simulieren
Ändern Sie Annahmen links; rechts aktualisieren sich alle Ergebnisse sofort.
Zeitraum festlegen
Geben Sie die Anzahl der Anlageperioden (N) ein.
Startkapital definieren
Geben Sie den Startbetrag (PV) als Basis ein.
Wachstumsrate bestimmen
Geben Sie den erwarteten Zinssatz (I/Y) anhand historischer Renditen ein.
Regelmäßige Beiträge ergänzen
Geben Sie die periodische Einzahlung (PMT) ein.
Zahlungszeitpunkt wählen
Wählen Sie PMT am Anfang oder Ende jeder Zinsperiode.
Für praktische Planung
Ideale Nutzer
Für Planung, Reinvestition und langfristige Sparziele.
Rentenplaner
Prognostizieren Sie monatliche Indexfondsbeiträge über Jahrzehnte.
Earnings-Trader
Legen Sie Volatilitätsgewinne langfristig an und prognostizieren Sie deren Zinseszins.
Sparstrategen
Vergleichen Sie Sparraten und Häufigkeiten für ein konkretes Ziel.
Die Mathematik erklärt
Häufige Fragen zum Zinseszins
Q1Wie lautet die Endwertformel?
Für einen Einzelbetrag gilt FV = PV * (1 + r)^n; regelmäßige Einzahlungen am Periodenanfang oder -ende erweitern die Rechnung.
Q2Warum ist der PMT-Zeitpunkt wichtig?
Beiträge am Anfang werden länger verzinst als Beiträge am Ende.
Q3Kann ich einfache Verzinsung verwenden?
Der Rechner ist für Zinseszins optimiert, wie er bei modernen Anlage- und Sparkonten üblich ist.
Q4Wie hilft das Zinseszinsmodell?
Es trennt PV-Wachstum plus laufende PMT in eingezahltes Kapital und Zinsertrag.
Q5Kann ich die Häufigkeit ändern?
Standard ist jährlich; passen Sie Rate und Perioden für monatliche Pläne an.
Q6Ist das nur für Aktienrenditen?
Nein, auch für Sparkonten, Anleihen, Immobilien und andere stetig wachsende Anlagen.
Q7Wie ist der Vergleich mit der 72er-Regel?
Die 72er-Regel schätzt die Verdopplungszeit; der Rechner liefert exakte Beträge je Periode.