
Für Berichtsvolatilität
Einführung
In der Berichtssaison schwanken Basiswert und implizite Volatilität stark. Der Rechner bewertet Kontrakte und Greeks präzise.
Modellieren Sie Optionen vor Zahlen oder die Volatilitätsnormalisierung danach, um fundierte Entscheidungen zu treffen.
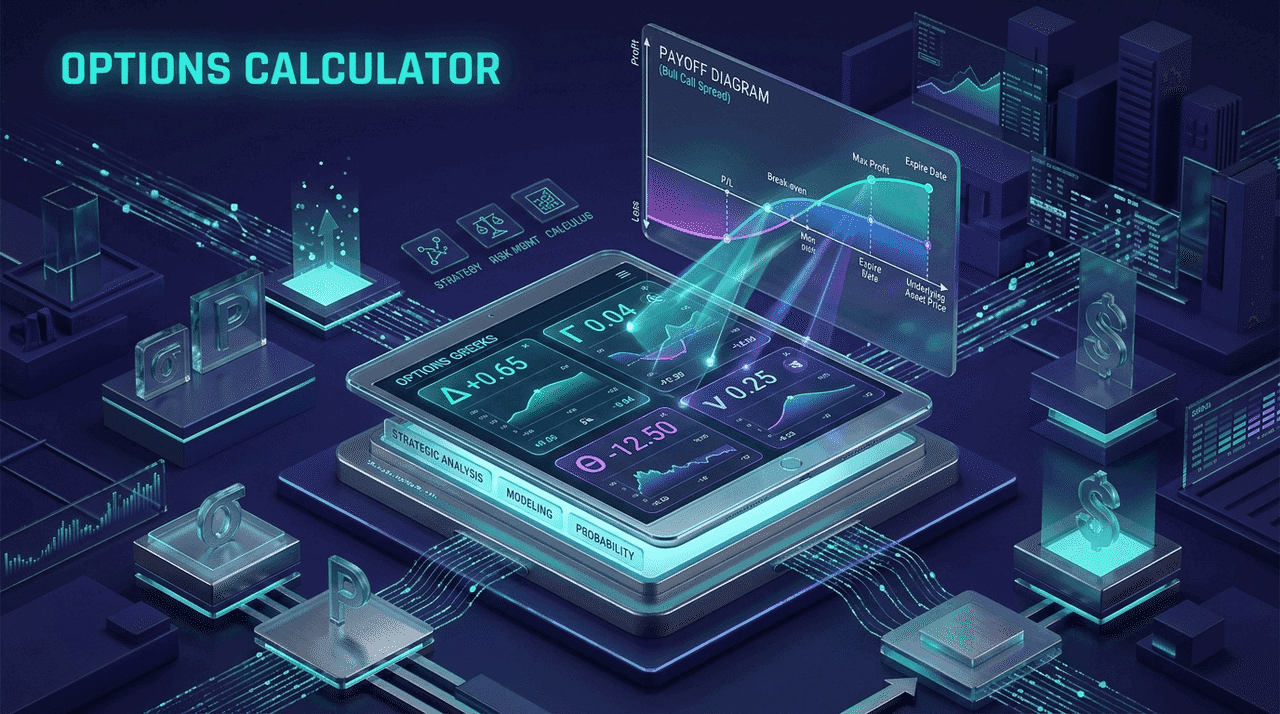
Preis und Risiko gemeinsam modellieren
Hauptfunktionen
Die intuitive Oberfläche verbindet robuste Modelle mit tiefen Risikodaten:
- Black-Scholes-Fair-Value: Das Standardmodell liefert Fair Value und implizite Volatilität.
- Detaillierte Risikosensitivitäten: Prüfen Sie Delta, Gamma, Vega, Theta und Rho.
- Flexible Bewertungsannahmen: Ändern Sie Basiswert, Strike, DTE, risikofreien Zins, Volatilität und Dividendenrendite.
- IV aus Marktkursen: Nutzen Sie Letzt-, Geld- oder Briefkurs, um die implizite Volatilität zurückzurechnen.
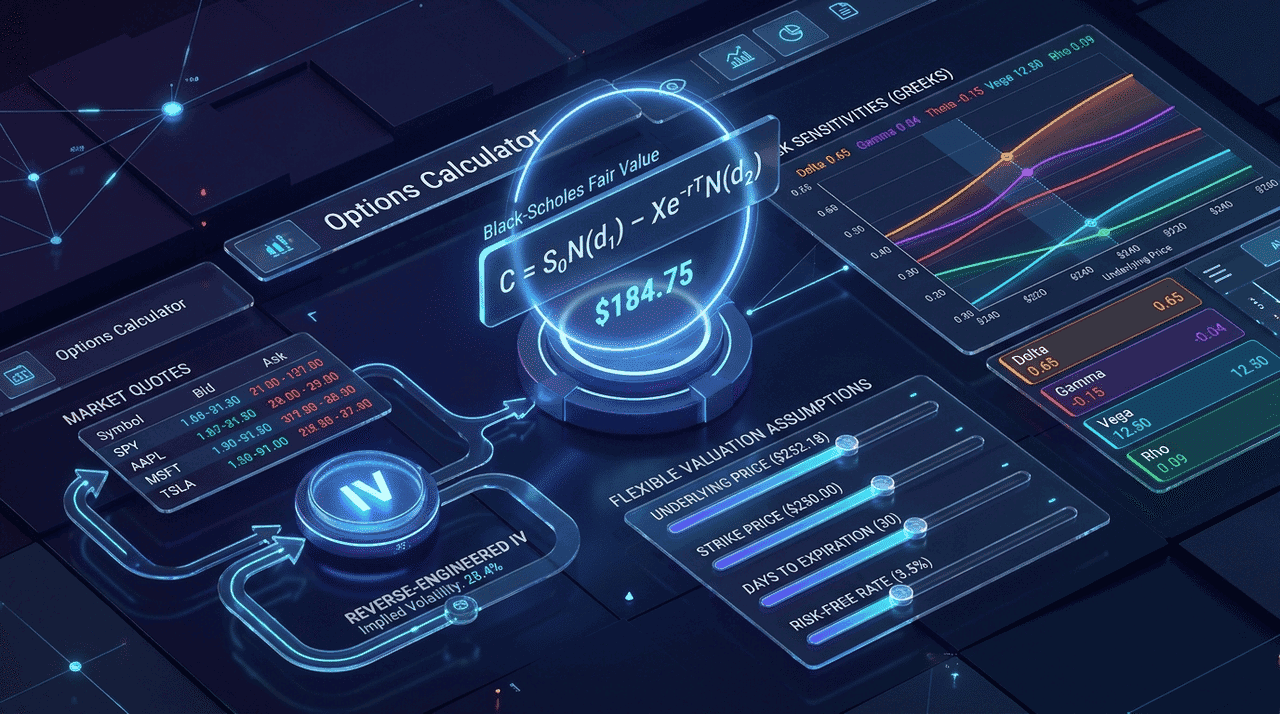
Vom Symbol zur Sensitivität
Anwendung
So verwenden Sie den Kontrakt-Arbeitsbereich:
- 01Symbol eingeben
Suchen Sie ein Symbol wie AAPL, um den Marktpreis zu laden.
- 02Optionskriterien wählen
Wählen Sie Call oder Put und das Verfallsdatum.
- 03Annahmen anpassen
Senken Sie etwa die Volatilität, um einen IV-Crush nach Zahlen zu simulieren.
- 04Ergebnisse ansehen
Prüfen Sie Fair Value, Risikosensitivitäten und IV aus dem gewählten Kurs.
Für wen geeignet
Wer profitiert?
Für Marktteilnehmer, die verlässliche Detaildaten benötigen.
Earnings-Trader
Bewerten Sie den Effekt eines IV-Crush nach der Veröffentlichung.
Optionskäufer und -verkäufer
Beobachten Sie Theta und Delta für bessere Ein- und Ausstiege.
Risikomanager und Quants
Strukturieren Sie Strategien wie Straddles und Strangles mit detaillierten Greeks.
Preismechanik erklärt
FAQ zum Optionsrechner
Q1Welches Preismodell wird verwendet?
Das Black-Scholes-Modell berechnet den theoretischen Fair Value aus Ihren Annahmen.
Q2Warum ist das Tool während Earnings wichtig?
Vor Zahlen steigt IV oft stark; eigene Parameter zeigen die Wirkung des anschließenden Rückgangs.
Q3Kann ich damit Renditen schätzen?
Ja. Ändern Sie Basiswertpreis und DTE, um theoretische Preise in Szenarien zu vergleichen.
Q4Was bedeutet Delta-Krümmung bei Gamma?
Gamma misst die Delta-Änderung bei einer Bewegung des Basiswerts um 1 Dollar.
Q5Ist die Plattform für Anfänger geeignet?
Ja. Die klare Oberfläche macht fortgeschrittene Sensitivitäten verständlicher.
Q6Wie funktioniert der Marktkurs-für-IV-Bereich?
Geben Sie Geld-, Brief- oder Letztkurs ein, um die reale IV zurückzurechnen.
Q7Wie oft werden Daten aktualisiert?
Bei der Tickersuche lädt das Modell den neuesten verfügbaren Basiswertpreis.