
Prévisions à long terme
Projeter votre horizon financier
Ce moteur projette la croissance à long terme. Réinvestir les gains de court terme permet de bâtir un patrimoine durable.
Somme unique ou versements récurrents : découvrez sans approximation la valeur possible de votre capital dans plusieurs années.
Voir chaque euro travailler
Visualisation dynamique du patrimoine
Graphiques et tableaux permettent de suivre chaque euro :
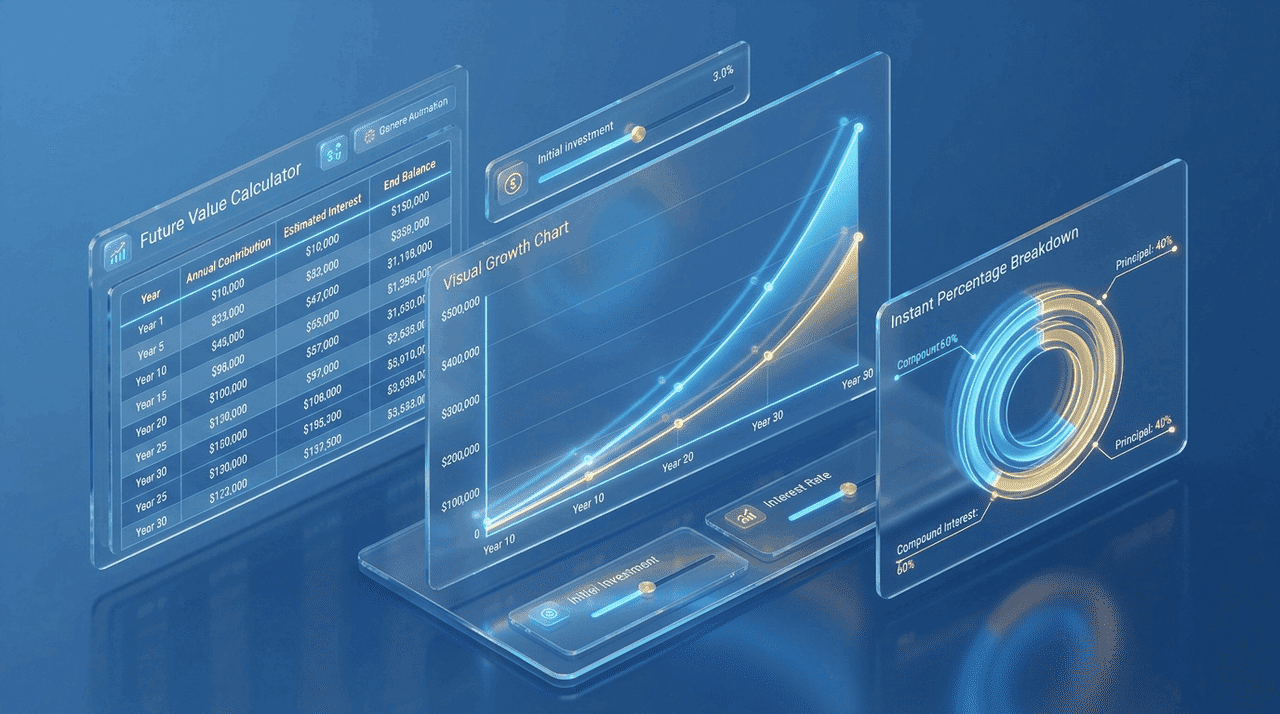
- Graphique visuel de croissance : Les couleurs distinguent montant initial, versements et intérêts composés dans le temps.
- Tableau de données détaillé : Chaque période présente solde initial, versement, intérêts et solde final.
- Répartition instantanée : La barre de composition montre le poids exact du capital et de la croissance.
Cinq données, une projection en direct
Simuler votre parcours d’investissement
Modifiez les hypothèses à gauche ; tous les résultats à droite s’actualisent immédiatement.
Définir la durée
Saisissez le nombre de périodes (N) pendant lesquelles l’argent reste investi.
Définir le capital initial
Saisissez le montant initial (PV) de votre portefeuille.
Choisir le taux de croissance
Indiquez le taux attendu (I/Y) selon les rendements historiques.
Ajouter des versements récurrents
Saisissez le versement périodique (PMT) prévu.
Choisir le moment du versement
Placez le PMT au début ou à la fin de chaque période.
Pour une planification concrète
Utilisateurs idéaux
Pour planifier, réinvestir et épargner vers des objectifs de long terme.
Planificateurs de retraite
Projetez la croissance de versements mensuels dans un fonds indiciel sur plusieurs décennies.
Traders Earnings Report
Placez les gains issus de la volatilité dans des comptes de long terme et projetez leur capitalisation.
Stratèges de l’épargne
Comparez taux et fréquence des versements pour un objectif précis.
Les calculs expliqués
Questions sur la capitalisation
Q1Quelle est la formule de valeur future ?
Pour une somme unique : FV = PV * (1 + r)^n. Les versements périodiques en début ou fin de période complètent le calcul.
Q2Pourquoi le moment du PMT compte-t-il ?
Un versement au début profite des intérêts plus longtemps qu’un versement à la fin.
Q3Puis-je calculer des intérêts simples ?
L’outil est optimisé pour les intérêts composés des comptes d’investissement et d’épargne modernes.
Q4Comment le modèle de capitalisation aide-t-il ?
Il sépare la croissance du PV et les PMT récurrents entre capital versé et intérêts.
Q5Puis-je changer la fréquence ?
Le réglage standard est annuel ; adaptez taux et périodes pour un rythme mensuel.
Q6Est-ce réservé aux actions ?
Non, il convient aussi à l’épargne, aux obligations, à l’immobilier et aux actifs à croissance régulière.
Q7Quelle différence avec la règle de 72 ?
La règle de 72 estime le temps de doublement ; ce calculateur donne les montants exacts par période.