
Conçu pour la volatilité des résultats
Introduction
Pendant les résultats, cours du sous-jacent et volatilité implicite peuvent varier fortement. Une juste valeur précise est essentielle.
Évaluez une option avant l’annonce ou simulez le retour de la volatilité après celle-ci grâce à un modèle mathématique professionnel.
Modéliser ensemble prix et risque
Fonctions clés
Une interface intuitive et un algorithme robuste offrent des données approfondies :
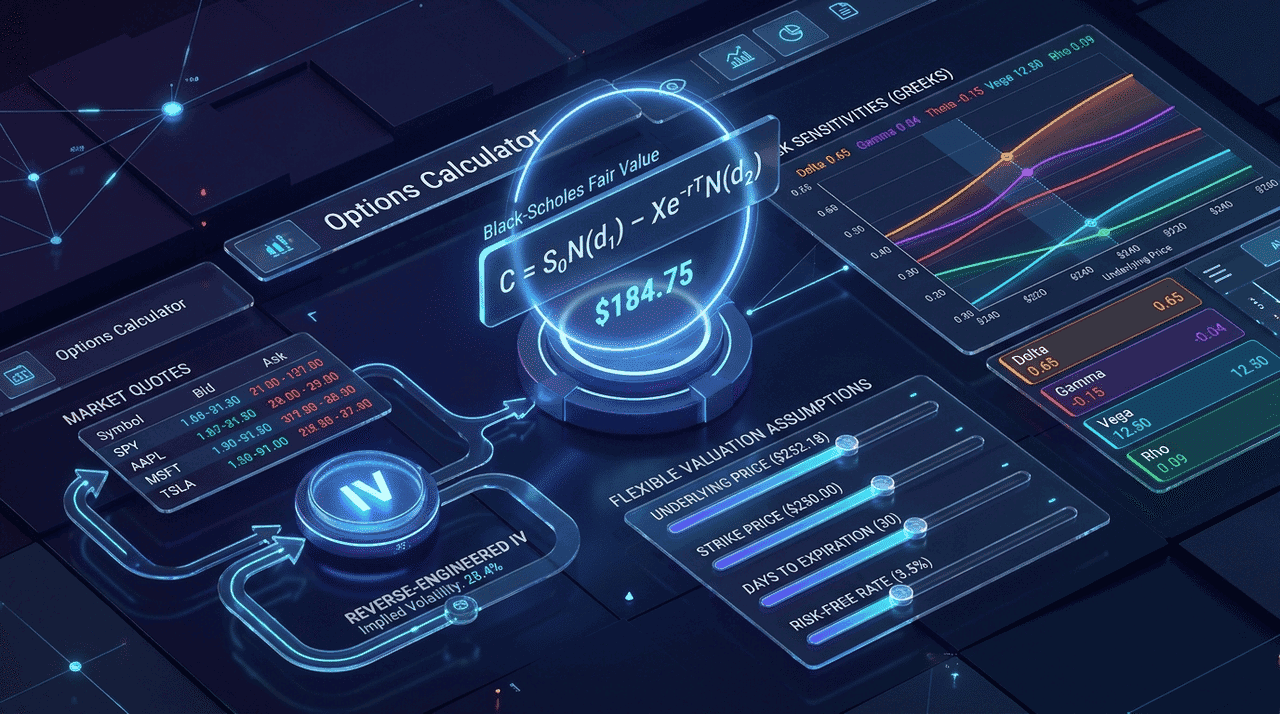
- Juste valeur Black-Scholes : Le modèle de référence fournit juste valeur et volatilité implicite.
- Sensibilités détaillées : Analysez Delta, Gamma, Vega, Theta et Rho.
- Hypothèses flexibles : Modifiez sous-jacent, exercice, DTE, taux sans risque, volatilité et rendement.
- Reconstitution de l’IV : Choisissez dernier cours, acheteur ou vendeur pour estimer la volatilité implicite.
Du symbole aux sensibilités
Mode d’emploi
Utilisez simplement l’espace de travail du contrat :
- 01Saisir le symbole
Recherchez un symbole comme AAPL pour charger le cours du sous-jacent.
- 02Choisir les critères
Sélectionnez Call ou Put, puis la date d’échéance.
- 03Ajuster les hypothèses
Réduisez la volatilité pour simuler un écrasement de l’IV après les résultats.
- 04Consulter les résultats
Examinez juste valeur, sensibilités et IV issue du cours choisi.
À qui s’adresse-t-il
Pour qui ?
Pour les acteurs de marché qui exigent des données fiables et précises.
Traders sur résultats
Évaluez l’effet d’un écrasement de l’IV après une publication.
Acheteurs et vendeurs d’options
Suivez Theta et Delta pour affiner entrées et sorties.
Gestionnaires du risque et quants
Structurez Straddles et Strangles à l’aide des Greeks détaillés.
Mécanique de prix expliquée
FAQ du calculateur d’options
Q1Quel modèle de prix est utilisé ?
Le modèle Black-Scholes calcule la juste valeur théorique à partir de vos hypothèses.
Q2Pourquoi est-il utile pendant les résultats ?
L’IV augmente souvent avant l’annonce ; ajuster les paramètres montre l’effet de sa baisse ensuite.
Q3Puis-je estimer mes rendements ?
Oui. Modifiez le cours du sous-jacent et le DTE pour comparer des scénarios théoriques.
Q4Que signifie courbure du Delta sous Gamma ?
Gamma mesure la variation du Delta pour un mouvement de 1 dollar du sous-jacent.
Q5Les débutants peuvent-ils l’utiliser ?
Oui, l’interface claire facilite l’apprentissage des sensibilités avancées.
Q6Comment fonctionne le cours de marché pour l’IV ?
Entrez cours acheteur, vendeur ou dernier pour reconstituer l’IV du contrat.
Q7À quelle fréquence les données sont-elles actualisées ?
La recherche d’un symbole charge le dernier cours disponible du sous-jacent.