
Creato per la volatilità degli utili
Introduzione
Durante la stagione degli utili, prezzo del sottostante e volatilità implicita possono oscillare molto. Una valutazione precisa è essenziale.
Valuta opzioni prima della pubblicazione o simula il ritorno della volatilità dopo l’annuncio con un modello professionale.
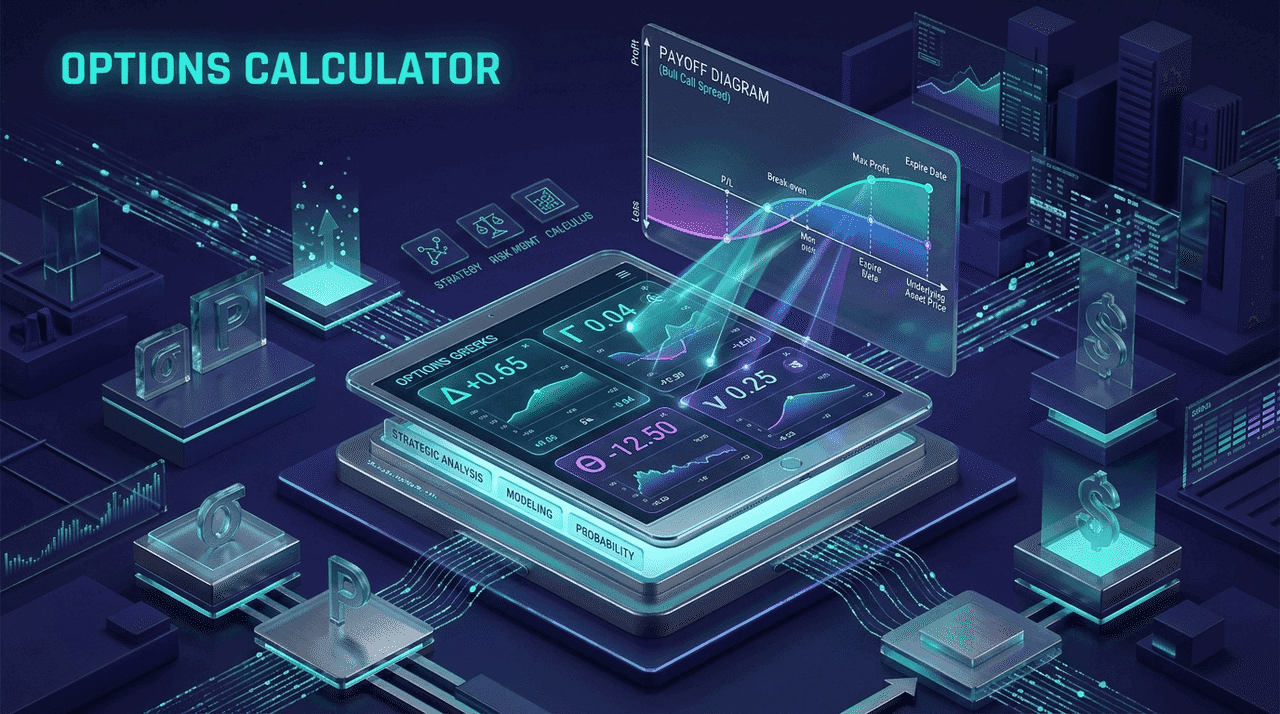
Modella insieme prezzo e rischio
Funzionalità chiave
Un’interfaccia intuitiva e un algoritmo robusto offrono dati approfonditi:
- Valore equo Black-Scholes: Il modello standard calcola valore equo e volatilità implicita.
- Sensibilità al rischio dettagliate: Analizza Delta, Gamma, Vega, Theta e Rho.
- Ipotesi flessibili: Modifica sottostante, strike, DTE, tasso privo di rischio, volatilità e rendimento.
- Ricostruzione dell’IV: Usa ultimo, denaro o lettera per stimare la volatilità implicita.
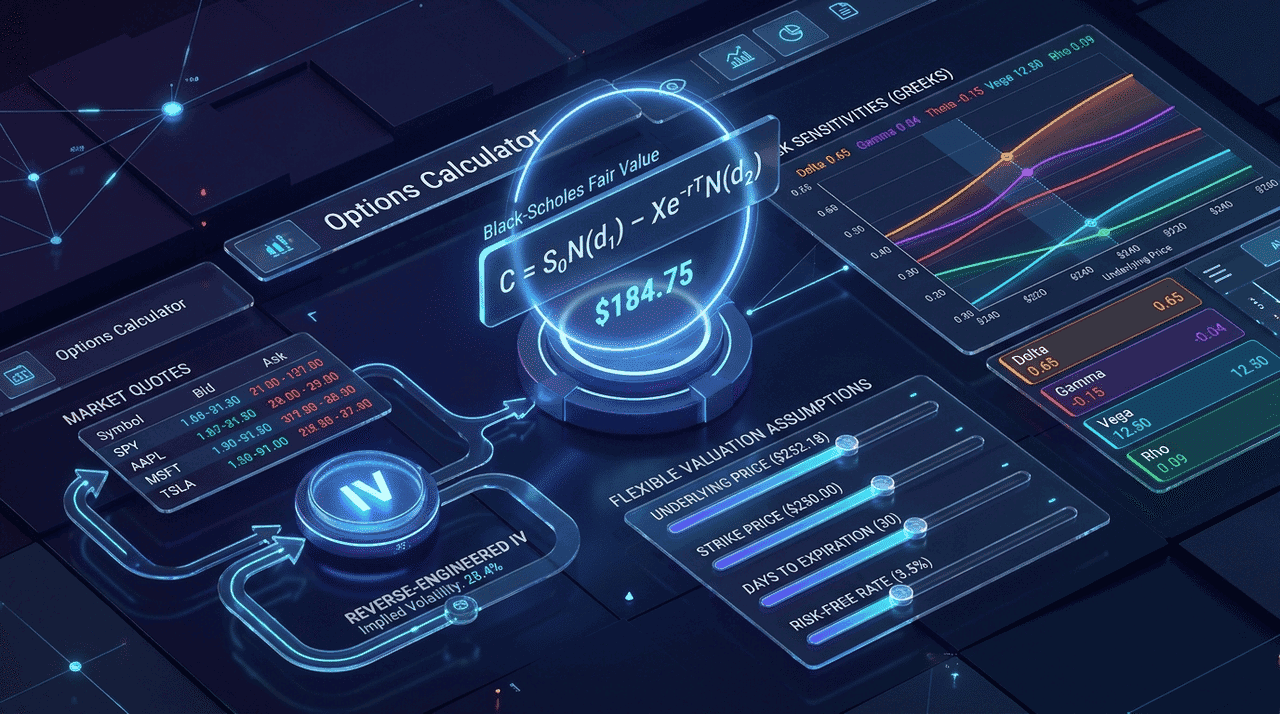
Dal simbolo alla sensibilità
Come si usa
Usa facilmente l’area del contratto:
- 01Inserisci il simbolo
Cerca un simbolo come AAPL per caricare il prezzo del sottostante.
- 02Seleziona i criteri
Scegli Call o Put e poi la data di scadenza.
- 03Regola le ipotesi
Riduci la volatilità per simulare un IV crush dopo gli utili.
- 04Visualizza i risultati
Controlla valore equo, sensibilità e IV dalla quotazione selezionata.
A chi è rivolto
Per chi è?
Per operatori che richiedono dati finanziari profondi e affidabili.
Trader sugli utili
Valuta l’effetto di un IV crush dopo la pubblicazione.
Acquirenti e venditori di opzioni
Monitora Theta e Delta per migliorare entrate e uscite.
Risk manager e quant
Struttura Straddle e Strangle con Greeks dettagliati.
Meccanica dei prezzi spiegata
FAQ sul calcolatore opzioni
Q1Quale modello di prezzo usa?
Il modello Black-Scholes calcola il valore equo teorico dalle tue ipotesi.
Q2Perché è importante durante gli utili?
L’IV spesso sale prima dell’annuncio; modificare i parametri mostra l’effetto del calo successivo.
Q3Posso stimare i rendimenti?
Sì. Modifica prezzo del sottostante e DTE per confrontare scenari teorici.
Q4Che cosa significa curvatura del Delta sotto Gamma?
Gamma misura la variazione del Delta per un movimento di 1 dollaro del sottostante.
Q5È adatto ai principianti?
Sì, l’interfaccia chiara semplifica l’apprendimento delle sensibilità avanzate.
Q6Come funziona la quotazione per l’IV?
Inserisci denaro, lettera o ultimo per ricostruire l’IV del contratto.
Q7Con quale frequenza si aggiornano i dati?
La ricerca del ticker carica l’ultimo prezzo disponibile del sottostante.