
決算時のボラティリティに対応
はじめに
決算期は原資産価格とインプライド・ボラティリティが大きく変動します。公正価値を正確に評価することが重要です。
発表前の価格評価や発表後のボラティリティ正常化を専門的な数理モデルでシミュレーションできます。
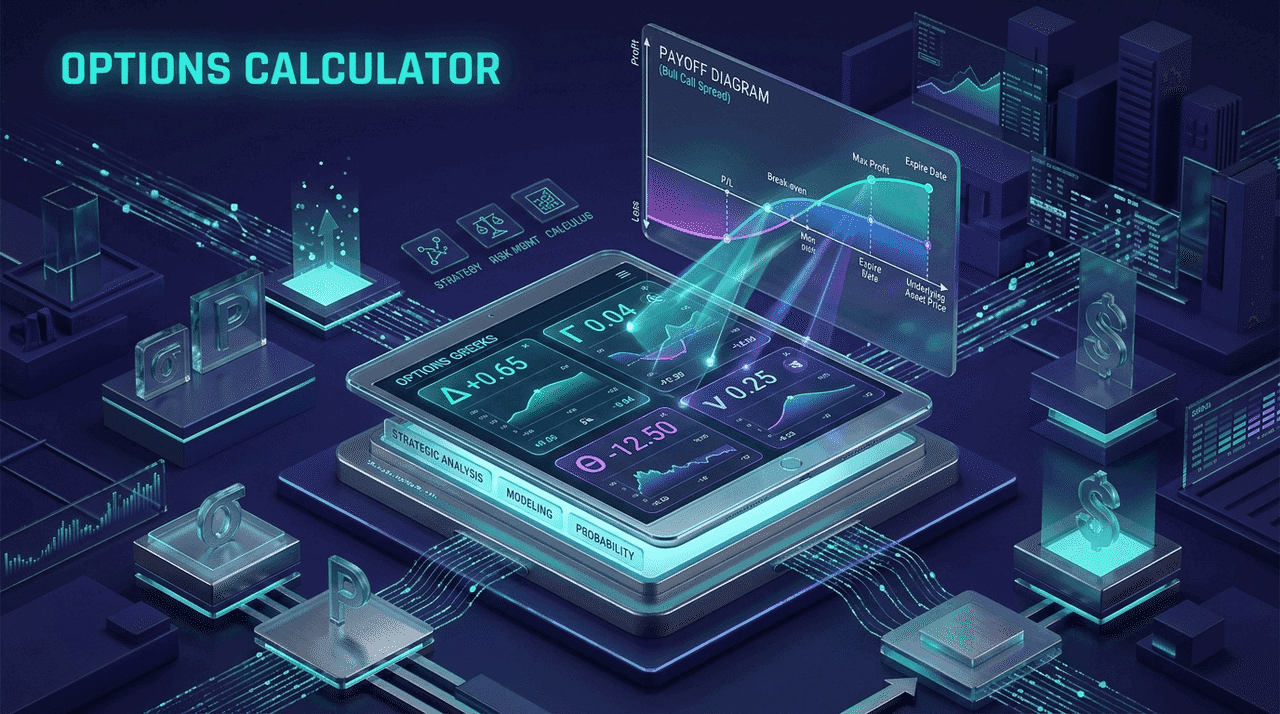
価格とリスクを同時にモデル化
主な機能
直感的な画面と堅牢なアルゴリズムで詳細なデータを提供します。
- Black-Scholes公正価値: 業界標準モデルで公正価値とインプライド・ボラティリティを算出します。
- 詳細なリスク感応度: Delta、Gamma、Vega、Theta、Rhoを確認できます。
- 柔軟な評価前提: 原資産、行使価格、DTE、無リスク金利、ボラティリティ、配当利回りを変更できます。
- 市場価格からIVを逆算: 終値、買気配、売気配から分析対象のIVを推定します。
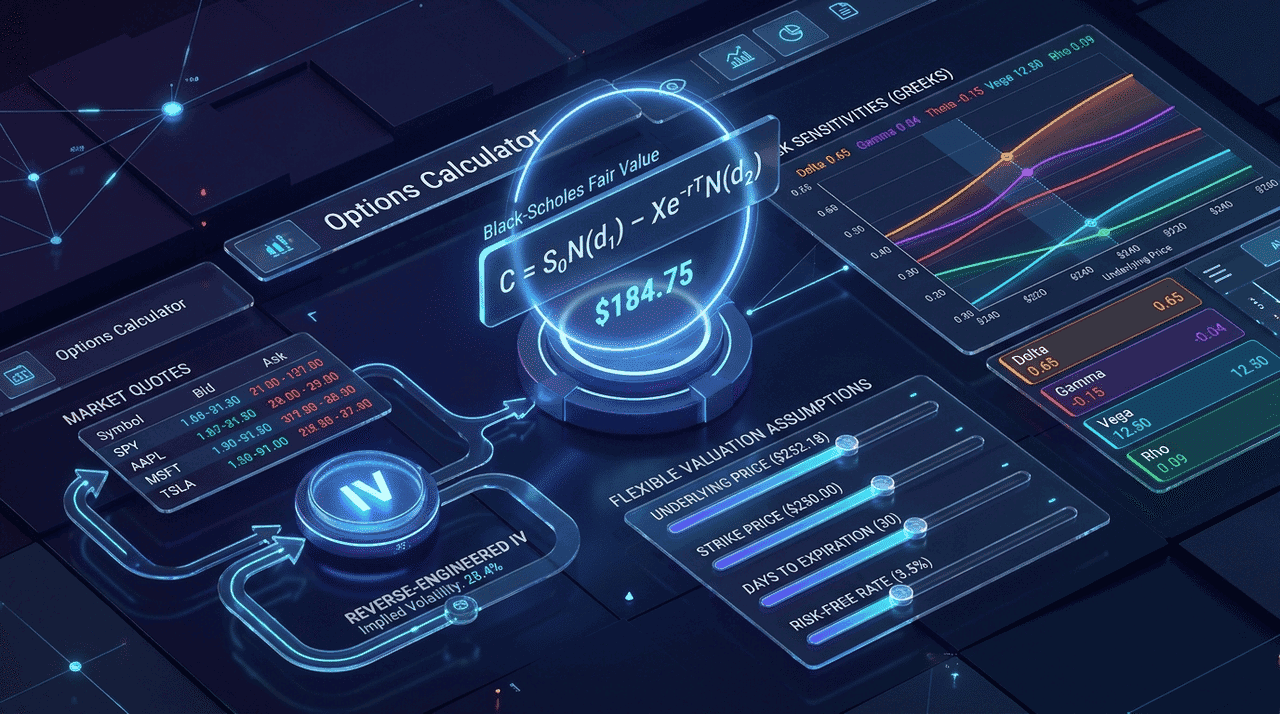
シンボルから感応度まで
使い方
契約ワークスペースは簡単に操作できます。
- 01シンボルを入力
AAPLなどを検索して原資産の市場価格を読み込みます。
- 02オプション条件を選択
コールまたはプットを選び、満期日を指定します。
- 03評価前提を調整
ボラティリティを下げ、決算後のIVクラッシュをシミュレーションできます。
- 04結果を確認
公正価値、リスク感応度、選択した市場価格からのIVを確認します。
対象ユーザー
どんな人に向いていますか?
深く信頼できる市場データを必要とする人向けです。
決算トレーダー
決算発表後のIVクラッシュが契約価値に与える影響を評価します。
オプションの買い手・売り手
ThetaとDeltaを監視し、売買判断を改善します。
リスク管理者とクオンツ
詳細なGreeksでストラドルやストラングルを構築・管理します。
価格メカニズムを解説
オプション計算機のFAQ
Q1どの価格モデルを使いますか?
入力した前提からBlack-Scholesモデルで理論公正価値を算出します。
Q2決算期に特に必要なのはなぜですか?
決算前はIVが上昇しやすく、条件を変えることで発表後の低下が価格に与える影響を予測できます。
Q3収益予測にも使えますか?
はい。原資産価格とDTEを変え、異なる市場シナリオの理論価格を比較できます。
Q4GammaのDelta曲率とは何ですか?
Gammaは原資産が1ドル動いたときのDeltaの変化率です。
Q5初心者でも安全に使えますか?
はい。高度な感応度を扱いながら、直感的な画面で学習負担を抑えています。
Q6IV用市場価格はどう機能しますか?
買気配、売気配、終値を入力し、契約のリアルタイムIVを逆算します。
Q7データはどの頻度で更新されますか?
ティッカー検索時に最新の原資産価格を取得します。