
Criada para a volatilidade dos resultados
Introdução
Na temporada de resultados, preço do ativo e volatilidade implícita podem oscilar muito. Avaliar o valor justo é essencial.
Precifique opções antes da divulgação ou simule a reversão da volatilidade após o anúncio com modelagem profissional.
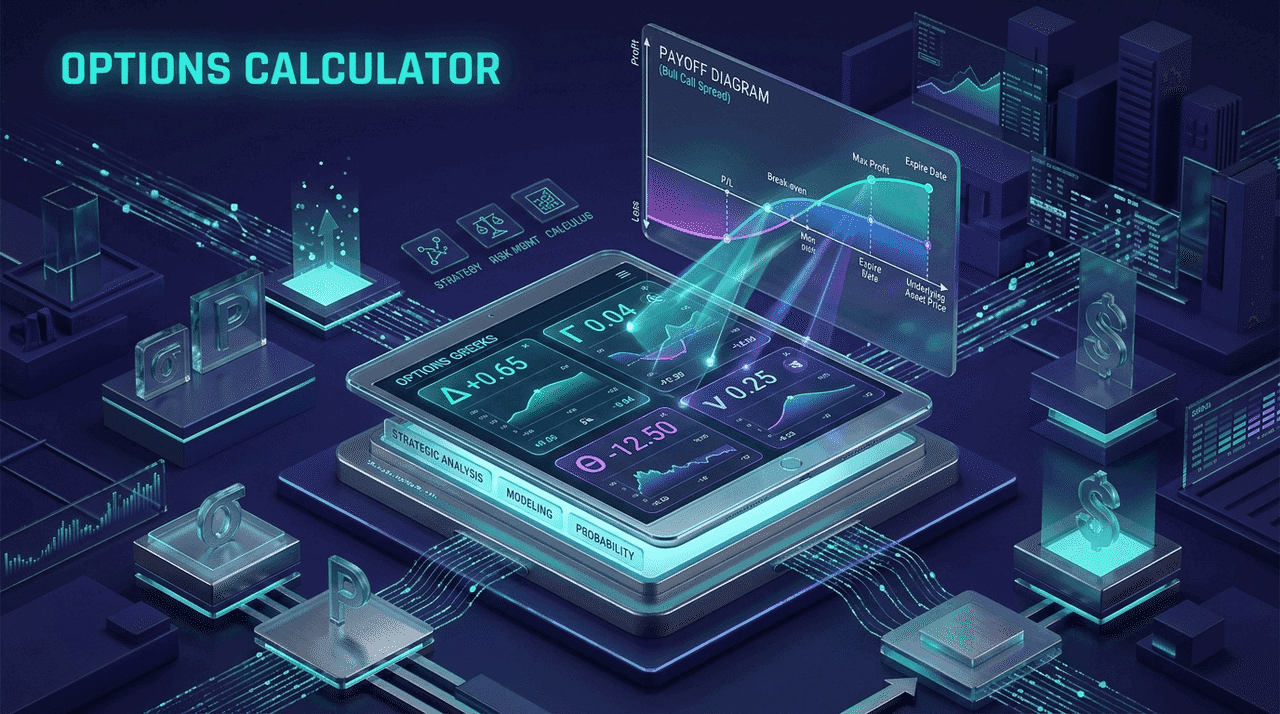
Modele preço e risco juntos
Principais recursos
A interface intuitiva e o algoritmo robusto oferecem dados aprofundados:
- Valor justo Black-Scholes: O modelo padrão do setor calcula valor justo e volatilidade implícita.
- Sensibilidades detalhadas: Analise Delta, Gamma, Vega, Theta e Rho.
- Premissas flexíveis: Altere ativo, strike, DTE, taxa livre de risco, volatilidade e dividend yield.
- Engenharia reversa da IV: Use último, compra ou venda para estimar a volatilidade implícita.
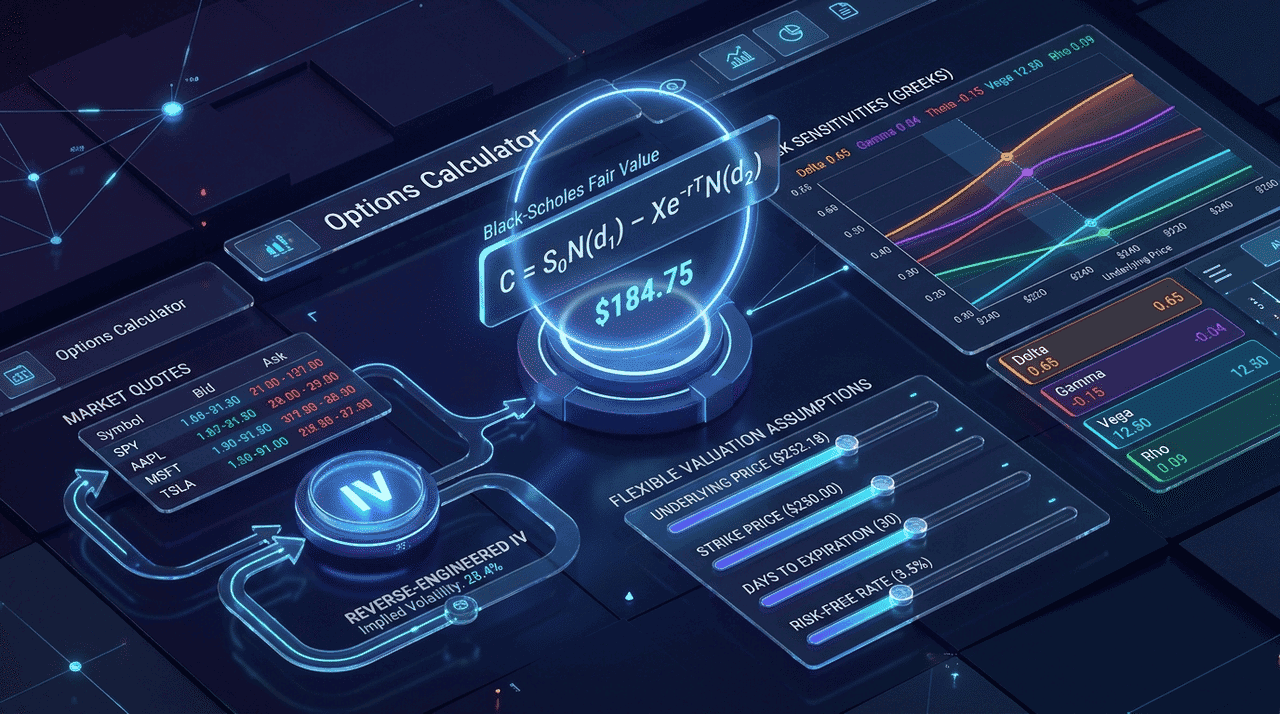
Do código à sensibilidade
Como usar
Use facilmente a área do contrato:
- 01Informe o código
Busque um código como AAPL para carregar o preço do ativo.
- 02Escolha os critérios
Selecione Call ou Put e depois a data de vencimento.
- 03Ajuste as premissas
Reduza a volatilidade para simular o IV crush após os resultados.
- 04Veja os resultados
Confira valor justo, sensibilidades e IV da cotação escolhida.
Para quem é
Quem deve usar?
Para participantes que precisam de dados financeiros profundos e confiáveis.
Traders de resultados
Avalie como um IV crush pode afetar o contrato após a divulgação.
Compradores e vendedores de opções
Monitore Theta e Delta para aprimorar entradas e saídas.
Gestores de risco e quants
Estruture Straddles e Strangles com Greeks detalhados.
Mecânica de preços explicada
Dúvidas sobre a calculadora
Q1Qual modelo de precificação é usado?
O modelo Black-Scholes calcula o valor justo teórico a partir das suas premissas.
Q2Por que é importante durante os resultados?
A IV costuma subir antes da divulgação; ajustar parâmetros mostra o efeito da queda posterior.
Q3Posso estimar meus retornos?
Sim. Altere preço do ativo e DTE para comparar cenários teóricos.
Q4O que significa curvatura do Delta em Gamma?
Gamma mede a variação do Delta para um movimento de US$ 1 no ativo.
Q5Iniciantes podem usar com segurança?
Sim, a interface clara simplifica o aprendizado das sensibilidades avançadas.
Q6Como funciona a cotação de mercado para IV?
Informe compra, venda ou último para fazer a engenharia reversa da IV do contrato.
Q7Com que frequência os dados são atualizados?
A busca do código carrega o último preço disponível do ativo.