
长期预测
预测你的财务未来
Earnings Report 终值计算器用于预测长期投资增长。财报季获取短期利润只是策略的一半,将收益重新配置并长期复利,才会建立持久财富。
无论是一次性投入还是定期追加,理解资本如何随时间增长都是财务规划的基础。本工具消除猜测,展示当前资金多年后的潜在价值。
看见每一美元如何工作
动态财富可视化
不同于普通表格,本工具提供深入的可视化并追踪每一笔资金。
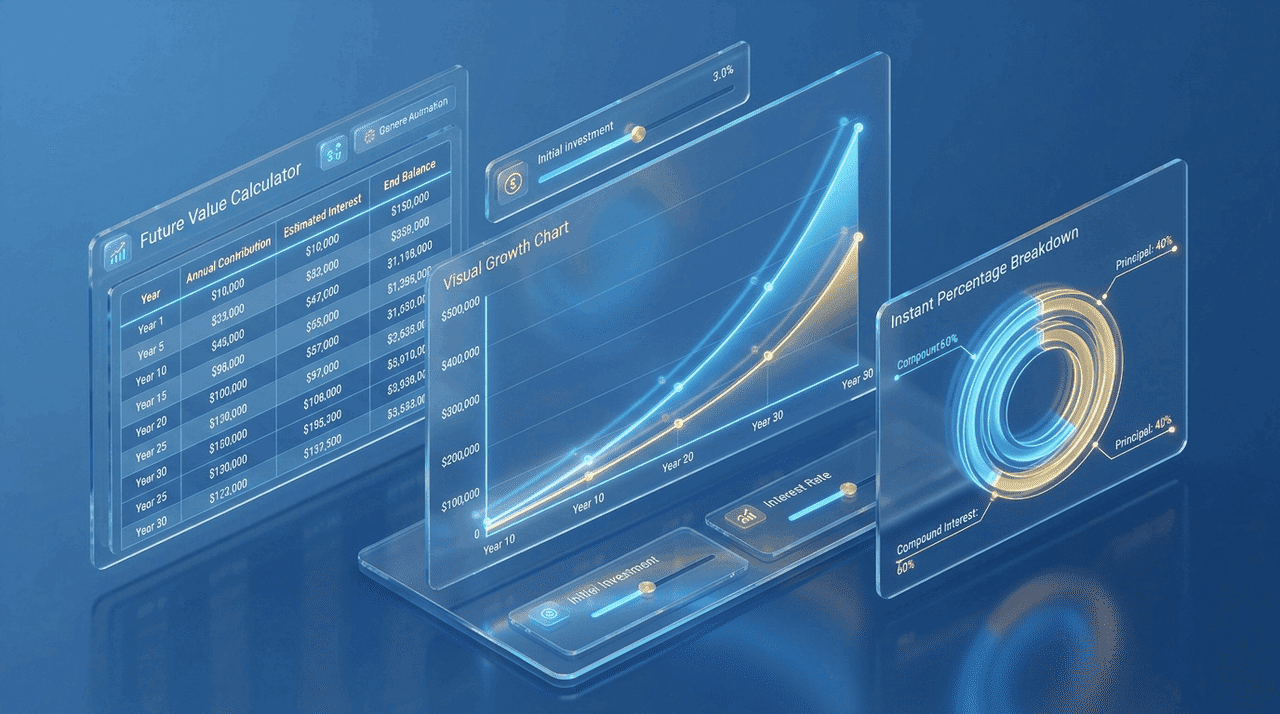
- 可视化增长图: 用颜色区分初始金额、定期存款和所选期限内的复利。
- 逐期数据表: 列出每期的期初余额、存款、利息和期末余额。
- 即时比例拆分: 余额构成条展示本金与复利增长的准确权重。
五项输入,一份实时预测
模拟你的投资旅程
在增长假设面板输入变量,右侧结果会随输入即时更新。
设置期限
输入资金保持投资的期数 N。
定义初始资本
输入初始金额 PV,建立投资组合基准。
确定增长率
根据历史回报输入预期利率 I/Y。
添加定期投入
如计划定期增加资金,请输入定期存款 PMT。
选择付款时间
选择 PMT 在每个复利周期的期初或期末支付,预计余额会立即更新。
面向实际规划
适合哪些用户?
可用于规划、再投资和为长期目标储蓄。
退休规划者
预测每月投入指数基金在数十年中的增长。
财报交易者
将财报波动交易利润投入长期账户,并预测复利增长。
储蓄策略制定者
比较储蓄利率和投入频率,为具体财务里程碑规划。
讲清计算逻辑
复利常见问题
Q1终值的基础公式是什么?
单笔资金的基础公式为 FV = PV * (1 + r)^n;加入期初或期末定期存款后,计算会更复杂。
Q2PMT 在期初或期末为何重要?
期初投入比期末投入有更多时间产生利息,因此付款时间会影响最终结果。
Q3可以用于单利吗?
本工具专注复利,更符合投资账户、高收益储蓄和券商账户的实际运作。
Q4复利模型有什么帮助?
模型以 PV 增长加定期 PMT 表示,区分投入资本与赚取利息。
Q5能改为按月复利吗?
默认使用年度复利,但可调整利率和期数以反映月度计划。
Q6只适合股票市场吗?
不是,也适合储蓄账户、债券、房地产升值等具有稳定复利假设的资产。
Q7与 72 法则相比如何?
72 法则只估算翻倍时间,本工具提供逐期准确金额。