
为财报波动而生
简介
财报季期间,标的资产价格和隐含波动率经常剧烈变化,准确评估公允价值对交易成败至关重要。本计算器专为活跃交易者设计,可为美国或加拿大股票与指数期权生成公允价值和 Greeks。
无论是在财报发布前定价,还是预测公告后的波动率回归,专业的实时数学模型都能帮助你在快速市场中作出更充分的判断。
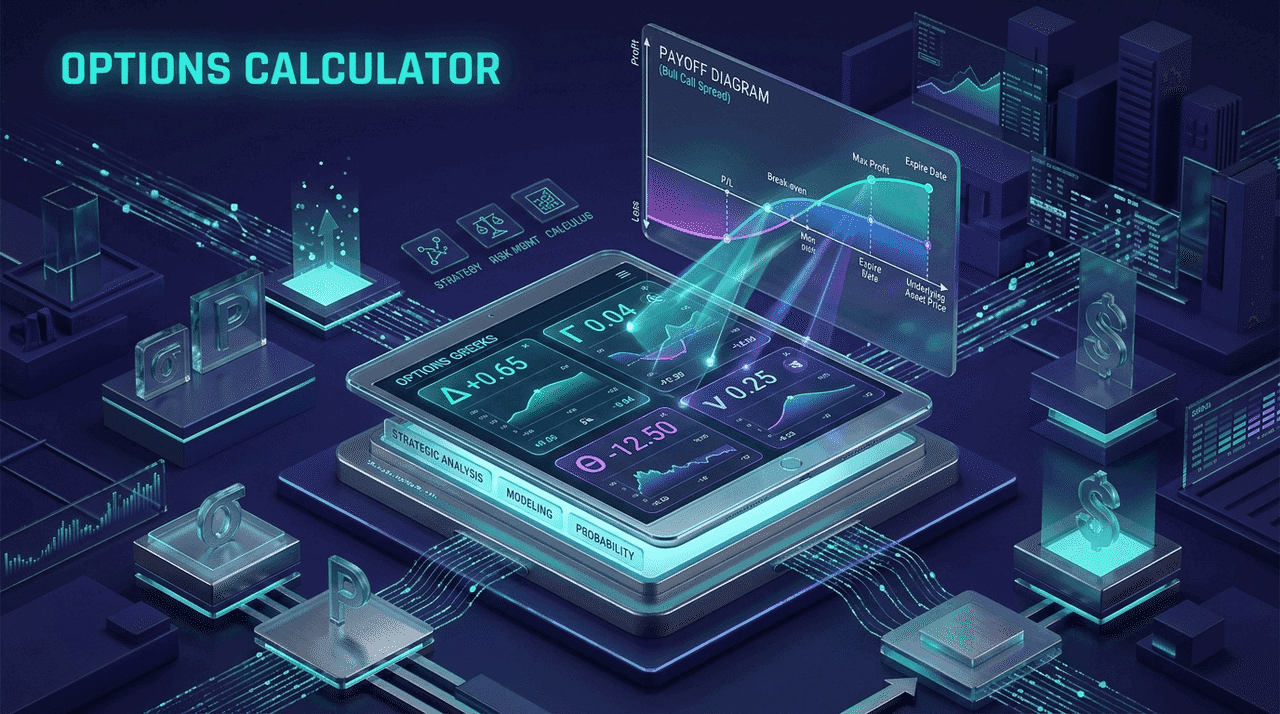
同时建模价格与风险
核心功能
直观界面结合稳健算法,提供远超普通期权利润计算器的数据深度:
- Black-Scholes 公允价值: 使用行业标准模型输出公允价值和计算得到的隐含波动率。
- 详细风险敏感度: 查看 Delta、Gamma、Vega、Theta 和 Rho,理解方向、曲率、波动率、时间和利率风险。
- 灵活估值假设: 可覆盖标的价格、行权价、到期天数、无风险利率、波动率和股息率,运行自定义模拟。
- 市场报价反推 IV: 在最新价、买价和卖价间切换,根据所选报价估算隐含波动率。
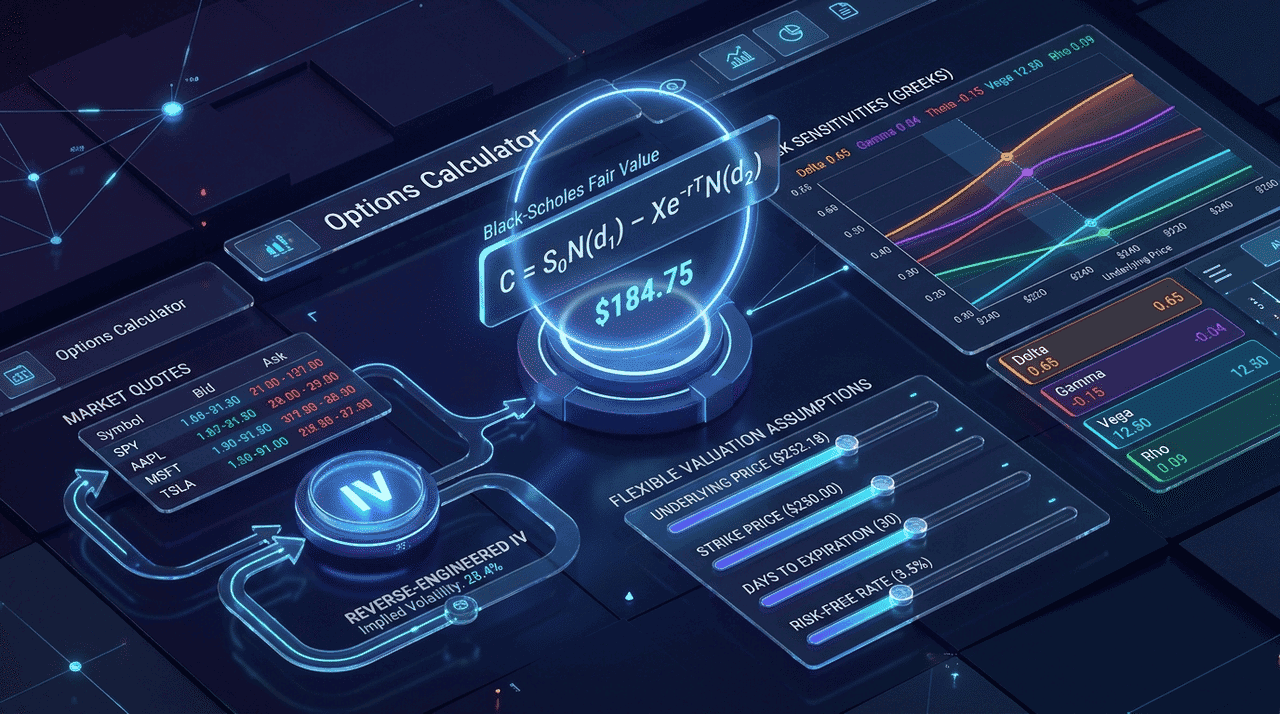
从代码到敏感度
使用方法
在合约工作区使用期权计算器非常简单:
- 01输入代码
在搜索栏输入股票或指数代码,例如 AAPL,以加载标的市场价格。
- 02选择期权条件
选择看涨或看跌期权,再通过日历选择到期日。
- 03调整估值假设
若要预测财报后盈亏,可调低左侧波动率以模拟 IV crush。
- 04查看结果
在右侧查看公允价值和风险敏感度,并根据下方所选市场报价查看隐含波动率。
适用人群
谁适合使用?
这款高精度期权计算器适合需要深入可靠数据的市场参与者。
财报交易者
评估财报发布后的 IV crush 如何影响合约价值。
期权买方与卖方
监控 Theta 时间衰减和 Delta 方向敞口,优化进出场决策。
风险经理与量化人员
利用详细 Greeks 构建并管理跨式和宽跨式等财报策略。
讲清定价机制
期权计算器常见问题
Q1计算器使用什么定价模型?
使用 Black-Scholes 模型,根据你的估值假设生成理论公允价值。
Q2为什么财报期间尤其需要它?
财报前隐含波动率通常会上升。你可以查看当前 IV 并调整参数,预测财报后波动率下降对期权价格的影响。
Q3可以用它估算期权收益吗?
可以。调整标的价格和到期天数即可模拟不同市场情景,观察理论价格变化。
Q4Gamma 下的“Delta 曲率”是什么意思?
Gamma 衡量标的股价每变动 1 美元时 Delta 的变化率,反映风险的凸性。
Q5新手可以安全使用吗?
可以。工具提供高级风险敏感度,同时以直观界面降低衍生品交易的学习门槛。
Q6“用于计算 IV 的市场报价”如何使用?
输入券商提供的买价、卖价或最新价,即可反推出合约的实时隐含波动率。
Q7数据多久刷新一次?
搜索股票代码时会获取实时市场数据,让定价模型使用最新可用标的价格。